
Le décès d’un exploitant agricole sans testament ouvre une succession complexe, où les biens fonciers et le matériel d’exploitation doivent être partagés selon les règles légales. En l’absence de testament, la propriété agricole est transmise selon les règles de la dévolution légale du Code civil, qui désignent automatiquement les héritiers et leurs parts respectives. La présence d’un conjoint survivant, d’enfants ou d’autres héritiers modifie significativement la répartition des biens. Comprendre ces mécanismes juridiques permet d’anticiper les démarches administratives et de préserver la continuité de l’exploitation.
Les principes de la dévolution successorale en matière agricole
Lorsqu’un propriétaire agricole décède sans avoir rédigé de testament, c’est la loi qui désigne ses héritiers. Ce mécanisme, appelé succession ab intestat, repose sur un ordre de priorité établi par le Code civil français. La transmission des terres agricoles suit les mêmes règles que tout autre bien immobilier, mais présente des particularités liées à l’activité d’exploitation.
Le Code civil établit quatre ordres d’héritiers : les descendants (enfants, petits-enfants), les ascendants privilégiés et collatéraux privilégiés (parents, frères et sœurs), les ascendants ordinaires (grands-parents), et enfin les collatéraux ordinaires (oncles, tantes, cousins). Le conjoint survivant bénéficie d’une protection particulière, avec des droits qui varient selon la présence ou non d’autres héritiers. Dans le contexte agricole, cette hiérarchie peut créer des situations délicates lorsque plusieurs héritiers se retrouvent copropriétaires d’une exploitation en activité.
Les droits du conjoint survivant sur l’exploitation
Le conjoint survivant dispose de droits spécifiques sur la propriété agricole. En présence d’enfants communs, il peut choisir entre l’usufruit de la totalité de la succession ou la pleine propriété du quart des biens. Si le défunt avait des enfants d’une précédente union, le conjoint ne peut prétendre qu’au quart en pleine propriété. Ces options influencent directement la gestion future de l’exploitation agricole, particulièrement lorsque le conjoint souhaite poursuivre l’activité ou la transmettre à un enfant repreneur.
Au-delà de ses droits successoraux, le conjoint survivant bénéficie d’un droit temporaire au logement pendant un an et d’un droit viager d’habitation s’il résidait dans le bien au moment du décès. Ces protections garantissent une certaine stabilité, notamment lorsque la maison d’habitation fait partie intégrante de l’exploitation agricole.
Les démarches administratives obligatoires
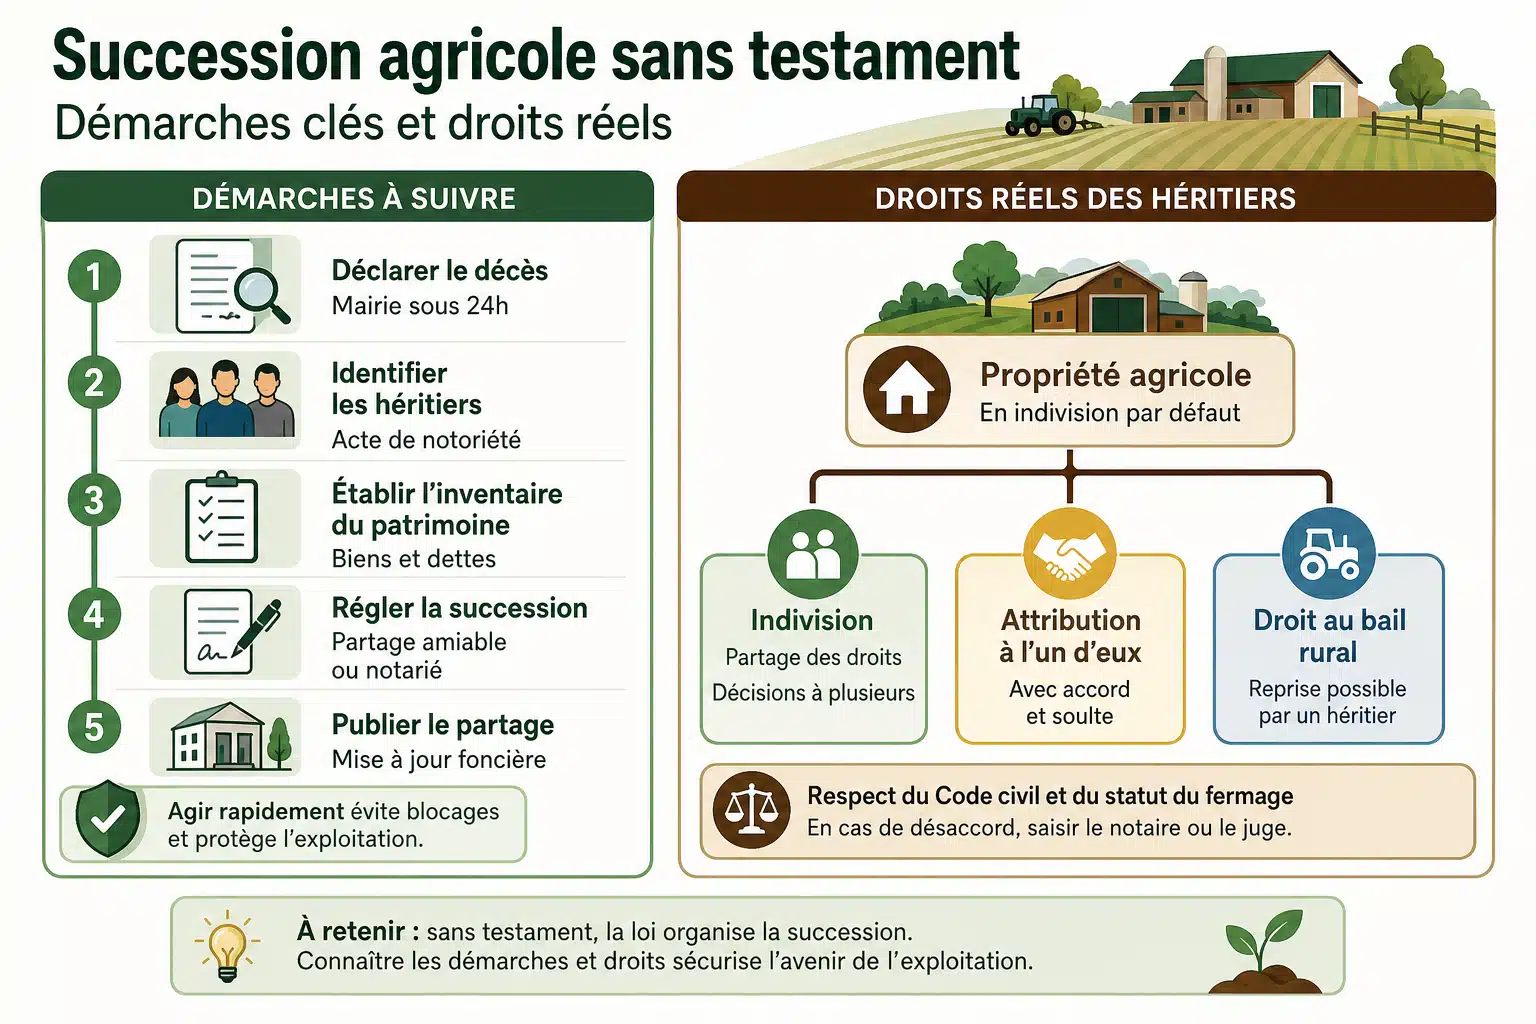
La transmission d’une propriété agricole sans testament nécessite l’accomplissement de plusieurs formalités dans des délais stricts. La première étape consiste à établir un certificat d’hérédité ou un acte de notoriété, qui identifie officiellement les héritiers. Pour les successions simples d’une valeur inférieure à 5 000 euros, un certificat d’hérédité délivré par le maire suffit. Au-delà, un acte de notoriété établi par notaire devient obligatoire.
La déclaration de succession doit être déposée à l’administration fiscale dans les six mois suivant le décès pour un décès en France métropolitaine. Ce document détaille l’ensemble du patrimoine du défunt, y compris les terres agricoles, les bâtiments d’exploitation, le cheptel et le matériel. L’évaluation des biens agricoles suit des règles spécifiques, notamment pour les terres louées en fermage ou les biens bénéficiant du bail à long terme.
Le rôle central du notaire
Le recours au notaire est indispensable pour sécuriser la transmission d’une propriété agricole. Il établit l’acte de notoriété, vérifie la qualité d’héritier de chacun, recherche l’existence d’un éventuel testament et calcule les droits de chaque ayant droit. Son intervention garantit la régularité juridique de l’ensemble de la procédure et prévient les contestations ultérieures.
Le notaire joue également un rôle de conseil, particulièrement précieux dans le contexte agricole. Il peut proposer des solutions pour éviter le morcellement de l’exploitation, comme l’attribution préférentielle à un héritier exploitant moyennant soulte, ou la création d’une indivision organisée entre plusieurs héritiers.

Les particularités de l’indivision successorale agricole
Lorsque plusieurs héritiers se retrouvent propriétaires d’une exploitation agricole, ils sont en situation d’indivision. Cette situation juridique implique que chaque indivisaire détient une quote-part abstraite de l’ensemble des biens, sans propriété exclusive sur un élément particulier. Dans le domaine agricole, l’indivision pose des défis spécifiques liés à la continuité de l’exploitation et à la prise de décisions de gestion.
Les décisions concernant l’exploitation nécessitent en principe l’accord de tous les indivisaires, sauf pour les actes de gestion courante qui peuvent être pris à la majorité des deux tiers. Cette règle peut compliquer la gestion quotidienne, notamment pour les investissements importants ou les choix stratégiques de développement. Il existe toutefois des mécanismes permettant de désigner un gérant de l’indivision, qui dispose alors de pouvoirs élargis pour administrer les biens.
| Type de décision | Majorité requise | Exemples en agriculture |
| Actes conservatoires | Un seul indivisaire | Réparation d’une toiture, entretien du matériel |
| Actes de gestion courante | 2/3 des droits indivis | Conclusion d’un bail rural, vente de récoltes |
| Actes de disposition | Unanimité | Vente de terres, hypothèque, changement de destination |
| Partage amiable | Unanimité | Répartition des parcelles entre héritiers |
L’attribution préférentielle de l’exploitation
Pour éviter le démembrement d’une exploitation viable, le Code civil prévoit un mécanisme d’attribution préférentielle. Un héritier qui participe effectivement à l’exploitation ou possède la qualité d’agriculteur peut demander à se voir attribuer préférentiellement l’ensemble des biens agricoles composant l’exploitation. Cette attribution se fait moyennant le versement d’une soulte aux autres héritiers, calculée sur la base de la valeur des biens.
L’attribution préférentielle présente un double avantage : elle maintient l’intégrité économique de l’exploitation et facilite la poursuite de l’activité agricole. Les conditions d’accès à ce dispositif ont été assouplies par les réformes successives pour favoriser la transmission générationnelle des exploitations familiales.
Les aspects fiscaux de la transmission sans testament
La transmission d’une propriété agricole par succession génère des droits de mutation à titre gratuit, calculés selon la valeur des biens transmis et le lien de parenté entre le défunt et l’héritier. Les biens agricoles bénéficient de dispositifs d’exonération partielle spécifiques, sous réserve du respect de certaines conditions.
Le bail à long terme et le bail cessible constituent des outils d’optimisation fiscale permettant une exonération partielle des droits de succession. Les terres louées par bail à long terme bénéficient d’une exonération à hauteur de 75% de leur valeur, dans la limite de 101 897 euros, puis de 50% au-delà. Ces exonérations sont conditionnées à la poursuite du bail par les héritiers pendant une durée minimale.
- Abattement général de 100 000 euros par enfant sur la part successorale
- Exonération partielle pour les baux à long terme (75% puis 50%)
- Réduction de 50% des droits de mutation pour les jeunes agriculteurs sous conditions
- Dispositif Dutreil applicable aux parts de sociétés agricoles
- Possibilité de paiement fractionné ou différé des droits de succession
L’évaluation des biens agricoles
L’évaluation d’une exploitation agricole pour la déclaration de succession nécessite une expertise précise. Les terres sont généralement évaluées selon leur valeur vénale, mais les biens loués font l’objet d’une décote significative reflétant les contraintes du statut du fermage. Le matériel agricole, le cheptel et les stocks sont évalués à leur valeur réelle au jour du décès.
Pour les exploitations en société (EARL, GAEC, SCEA), l’évaluation porte sur les parts sociales plutôt que sur les actifs de l’exploitation. Cette approche modifie substantiellement la base taxable et peut permettre l’application du pacte Dutreil, offrant une exonération de 75% de la valeur des parts sous réserve d’engagements collectifs et individuels de conservation.
Les solutions pour sortir de l’indivision
L’indivision successorale n’est généralement qu’une situation transitoire. Les héritiers disposent de plusieurs options pour y mettre fin et clarifier la propriété des biens agricoles. Le partage amiable constitue la solution la plus simple, lorsque tous les héritiers s’accordent sur la répartition des biens. Il peut prendre la forme d’un partage en nature, où chacun reçoit des parcelles déterminées, ou d’un partage avec soulte, où un héritier reçoit davantage de biens en contrepartie d’une compensation financière versée aux autres.
Lorsque le consensus est impossible, le partage judiciaire permet à tout héritier de demander au tribunal la sortie de l’indivision. Le juge organise alors les opérations de partage, désigne un notaire commis, ordonne si nécessaire la vente des biens et fixe les lots attribués à chacun. Cette procédure, plus longue et coûteuse, présente l’inconvénient de fragiliser la continuité de l’exploitation agricole.
Nul ne peut être contraint à demeurer dans l’indivision et le partage peut toujours être provoqué, à moins qu’il n’y ait été sursis par jugement ou convention.
Une alternative au partage immédiat consiste à organiser l’indivision par convention. Les héritiers peuvent conclure un accord définissant les règles de gestion, désignant un gérant et reportant le partage pour une durée déterminée. Cette solution permet de maintenir l’unité économique de l’exploitation tout en préparant progressivement sa transmission définitive.
Les droits des héritiers non exploitants
Tous les héritiers d’une propriété agricole ne souhaitent pas nécessairement poursuivre l’activité d’exploitation. Les héritiers non exploitants disposent néanmoins de droits patrimoniaux qu’ils peuvent exercer de différentes manières. Ils peuvent exiger leur part en valeur lors du partage, percevoir une quote-part des revenus de l’exploitation durant l’indivision, ou céder leurs droits à un autre indivisaire.
La cession de droits indivis constitue souvent la solution privilégiée pour concilier les intérêts divergents des héritiers. L’héritier non exploitant peut vendre sa part à un cohéritier qui souhaite poursuivre l’activité, évitant ainsi le morcellement de l’exploitation. Les autres indivisaires bénéficient d’un droit de préemption sur ces cessions, leur permettant de racheter en priorité les parts mises en vente.
La licitation comme dernière option
Lorsque le partage en nature s’avère impossible ou préjudiciable, et qu’aucun héritier ne peut ou ne veut racheter les parts des autres, la licitation représente l’ultime recours. Cette vente aux enchères de l’exploitation permet de convertir les biens en liquidités réparties ensuite entre les héritiers proportionnellement à leurs droits. Bien que cette solution préserve l’égalité patrimoniale, elle entraîne souvent la disparition de l’exploitation familiale et génère des coûts importants liés aux frais de vente et aux droits d’enregistrement.
Pour éviter cette issue défavorable, la jurisprudence admet qu’un héritier exploitant puisse solliciter un sursis au partage, reportant la vente forcée pour permettre la poursuite de l’activité dans l’attente d’une solution amiable. Ce délai peut s’étendre jusqu’à deux ans, voire davantage selon les circonstances.
La protection du conjoint exploitant survivant
Le conjoint qui participait activement à l’exploitation agricole bénéficie de protections renforcées au décès de son époux. Au-delà de ses droits successoraux classiques, il peut demander l’attribution préférentielle de l’exploitation, même face à des enfants issus d’une précédente union du défunt. Cette attribution peut porter sur l’ensemble des biens nécessaires à la poursuite de l’activité professionnelle, incluant les terres, les bâtiments, le cheptel et le matériel.
Lorsque le défunt exploitait en société avec son conjoint, la question de la continuité se pose différemment. Dans une EARL ou un GAEC, les parts sociales du défunt entrent dans la succession, mais le conjoint associé survivant conserve ses propres parts et peut généralement poursuivre l’activité. Les statuts de la société peuvent prévoir des clauses d’agrément ou de préemption permettant aux associés survivants de racheter les parts du défunt.
- Droit viager au logement dans la maison d’habitation de l’exploitation
- Attribution préférentielle de l’exploitation agricole moyennant soulte
- Maintien dans les parts sociales des sociétés d’exploitation
- Protection contre l’éviction du bail rural en cas de location
Anticiper pour éviter les blocages successoraux
Bien que cet article traite des successions sans testament, il convient de souligner que l’absence d’anticipation génère fréquemment des situations conflictuelles et économiquement préjudiciables. Les mécanismes de transmission anticipée permettent de préserver l’unité de l’exploitation tout en respectant l’équité entre héritiers. Les donations-partages, les donations avec réserve d’usufruit ou les cessions progressives de parts sociales constituent des outils efficaces pour organiser la transmission de son vivant.
L’intervention d’un notaire spécialisé en droit rural devient indispensable pour construire une stratégie patrimoniale adaptée aux spécificités de chaque exploitation. Cette anticipation permet non seulement d’optimiser la fiscalité de la transmission, mais surtout de garantir la pérennité de l’outil de travail familial au bénéfice des générations futures.
Préserver l’avenir de l’exploitation malgré l’absence de testament
La transmission d’une propriété agricole sans testament impose aux héritiers de naviguer dans un cadre juridique complexe, où se conjuguent droit civil, droit rural et fiscalité successorale. La compréhension des mécanismes de dévolution légale, l’accomplissement rigoureux des formalités administratives et la recherche de solutions consensuelles constituent les clés d’une transmission réussie. Les dispositifs d’attribution préférentielle, d’organisation de l’indivision et d’exonération fiscale offrent des leviers pour concilier continuité économique de l’exploitation et respect des droits de chaque héritier. Face à ces enjeux patrimoniaux majeurs, l’accompagnement par des professionnels du droit rural s’impose pour sécuriser la transition générationnelle et garantir la pérennité du patrimoine agricole familial.