
L’achat d’un bien immobilier représente souvent le projet d’une vie, mais le parcours peut réserver des surprises désagréables. Lorsqu’un crédit immobilier est refusé après l’acceptation d’une offre d’achat, l’acompte versé doit être intégralement restitué à l’acheteur si la condition suspensive d’obtention du prêt a été correctement stipulée dans le compromis de vente. Cette protection légale évite que l’acquéreur perde sa mise initiale suite à un refus bancaire indépendant de sa volonté. Décryptons ensemble les mécanismes de protection et les démarches à suivre pour récupérer votre argent.
La condition suspensive d’obtention du prêt : votre bouclier protecteur
Dans tout acte de vente immobilière, la clause de condition suspensive d’obtention de prêt constitue le mécanisme de protection essentiel pour l’acquéreur. Cette clause, prévue par la loi, permet à l’acheteur de se rétracter sans pénalité si sa demande de financement est rejetée par les établissements bancaires.
Cette condition doit être rédigée avec précision dans le compromis ou la promesse de vente. Elle doit mentionner le montant du prêt sollicité, sa durée maximale, le taux d’intérêt maximal acceptable, ainsi que le délai dans lequel l’acquéreur s’engage à solliciter les banques. Sans cette clause ou si elle est mal rédigée, vous risquez de perdre votre indemnité d’immobilisation.
Les éléments obligatoires de la clause
Pour être valable et protectrice, la condition suspensive doit comporter plusieurs mentions impératives. Le montant du prêt nécessaire doit être clairement établi, généralement entre 70% et 90% du prix d’achat. La durée maximale d’emprunt souhaitée, souvent de 15 à 25 ans, doit également figurer dans le document.
- Le montant précis du ou des prêts nécessaires à l’acquisition
- La durée de remboursement envisagée
- Le taux d’intérêt maximal au-delà duquel l’offre sera considérée comme refusée
- Le délai imparti pour obtenir l’accord bancaire (généralement 45 à 60 jours)
- Le nombre d’établissements à solliciter (au minimum deux banques)
Que se passe-t-il concrètement en cas de refus bancaire ?
Lorsque votre demande de crédit immobilier est définitivement refusée par les établissements bancaires, le processus de restitution de l’acompte se met automatiquement en marche, à condition que vous ayez respecté les obligations prévues dans le compromis.
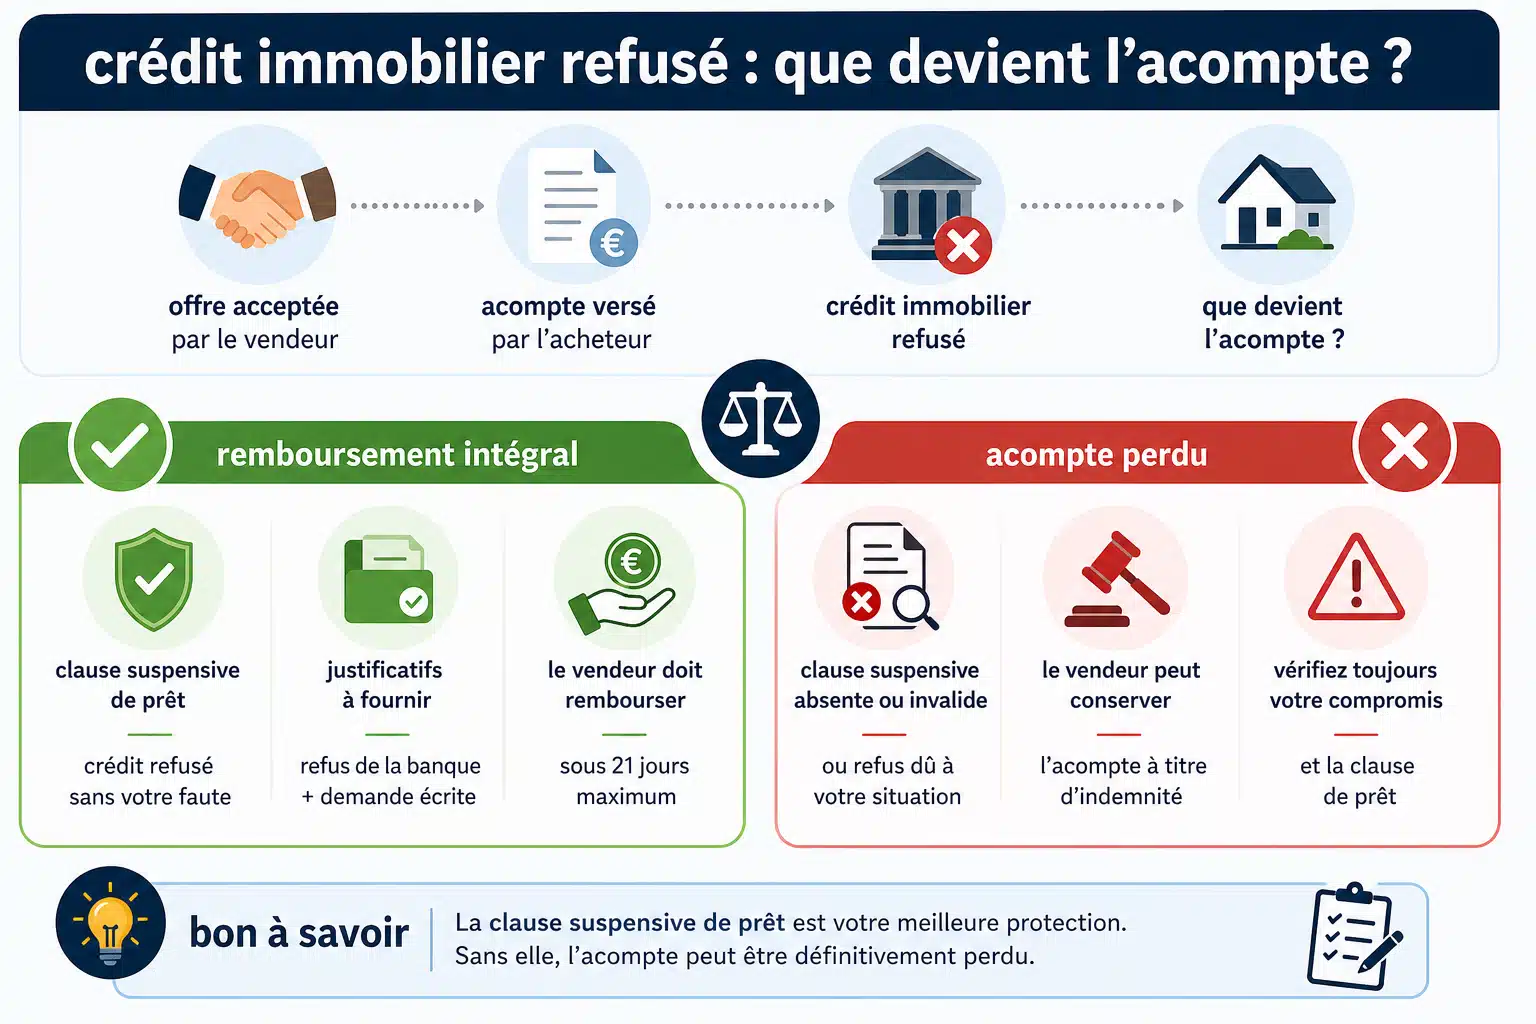
Vous devez d’abord informer le notaire ou l’agent immobilaire du refus de financement, en fournissant les justificatifs de vos démarches auprès des banques. Ces justificatifs prennent généralement la forme de lettres de refus officielles des établissements sollicités. Le notaire constate alors la réalisation de la condition suspensive et procède à l’annulation pure et simple de la vente.
Le calendrier de restitution de l’acompte
La séquence ou le dépôt de garantie, généralement compris entre 5% et 10% du prix de vente, doit vous être restitué dans un délai raisonnable. Selon les pratiques notariales, ce remboursement intervient habituellement sous 15 à 30 jours suivant la notification du refus bancaire.
| Étape | Délai indicatif | Action requise |
| Notification du refus bancaire | Avant l’expiration de la condition suspensive | Transmission des lettres de refus au notaire |
| Constatation de la réalisation de la condition | 3 à 5 jours ouvrés | Validation par le notaire |
| Annulation de la vente | Immédiate après constatation | Acte d’annulation rédigé |
| Restitution de l’acompte | 15 à 30 jours | Virement bancaire ou chèque |
L’acompte versé est généralement conservé sur un compte séquestre par le notaire ou l’agent immobilier. Cette sécurisation garantit que les fonds restent disponibles pour un remboursement rapide en cas d’annulation de la transaction.

Les obligations de l’acquéreur pour bénéficier de la protection
La restitution automatique de l’acompte n’est pas inconditionnelle. L’acquéreur doit démontrer qu’il a effectué des démarches sérieuses et diligentes pour obtenir son financement. Cette exigence vise à éviter les abus de la part d’acheteurs qui se désisteraient pour d’autres motifs en invoquant faussement un refus de crédit.
Vous devez solliciter au minimum le nombre de banques stipulé dans le compromis, généralement deux établissements différents. Ces demandes doivent être effectuées dans le délai prévu, avec des dossiers complets comportant l’ensemble des pièces justificatives requises : bulletins de salaire, avis d’imposition, relevés bancaires, justificatifs d’apport personnel.
Un acquéreur qui ne respecte pas son obligation de recherche active de financement s’expose à la perte de son dépôt de garantie, même en cas de refus bancaire ultérieur.
Les preuves à conserver impérativement
- Les accusés de réception ou récépissés de dépôt de dossier auprès de chaque banque
- Les courriers de refus officiels des établissements bancaires
- La copie complète de votre dossier de demande de prêt
- Tout échange écrit (emails, courriers) avec les organismes de crédit
Les situations particulières et leurs conséquences
Certaines configurations peuvent compliquer la récupération de votre acompte, même lorsqu’une condition suspensive a été stipulée. Il est essentiel de comprendre ces cas de figure pour éviter les mauvaises surprises.
Quand la condition suspensive est mal rédigée
Une clause trop vague ou imprécise peut se retourner contre l’acquéreur. Par exemple, si le montant du prêt n’est pas mentionné avec exactitude, ou si aucun taux maximal n’est indiqué, le vendeur pourrait contester le caractère réellement suspensif de la clause. Dans ce cas, vous pourriez être considéré comme renonçant volontairement à l’achat et perdre votre indemnité d’immobilisation.
De même, si le délai d’obtention du crédit est dépassé sans que vous ayez formellement notifié le refus bancaire, la vente pourrait devenir ferme et définitive. Vous seriez alors dans l’obligation d’acheter le bien, même sans financement, sous peine de poursuites judiciaires et de dommages et intérêts substantiels.
Le cas de l’acceptation partielle du crédit
Situation délicate : votre banque accepte de vous prêter une somme, mais inférieure au montant stipulé dans la condition suspensive. Si l’écart est significatif et que vous ne pouvez compenser par un apport personnel supplémentaire, vous pouvez légitimement invoquer la condition suspensive pour récupérer votre acompte.
Toutefois, si la différence est minime et que les conditions de taux et de durée sont respectées, le vendeur pourrait arguer de votre mauvaise foi. La jurisprudence examine ces situations au cas par cas, en tenant compte du caractère raisonnable des exigences de l’acquéreur.
Les recours en cas de blocage du remboursement
Dans la majorité des cas, la restitution de l’acompte s’effectue sans difficulté. Cependant, certains vendeurs ou agents immobiliers peuvent tenter de retenir tout ou partie de la somme, invoquant divers prétextes. Plusieurs solutions s’offrent alors à vous pour faire valoir vos droits.
La première étape consiste à adresser une mise en demeure par lettre recommandée avec accusé de réception au notaire ou à l’agent immobilier détenteur des fonds. Ce courrier doit rappeler les termes de la condition suspensive, joindre les justificatifs de refus bancaire et exiger la restitution sous un délai raisonnable, généralement 8 à 15 jours.
Si cette démarche reste sans réponse, vous pouvez saisir la Direction départementale de la protection des populations (DDPP) ou le médiateur de la consommation compétent. Ces organismes peuvent intervenir pour débloquer la situation à l’amiable.
En dernier recours, une action en référé devant le tribunal judiciaire permet d’obtenir rapidement une ordonnance de restitution des fonds indûment retenus.
Les bonnes pratiques pour sécuriser votre transaction
Anticiper les difficultés potentielles permet d’éviter bien des désagréments. Avant de signer votre compromis de vente, prenez le temps de vérifier minutieusement la rédaction de la condition suspensive avec votre notaire. N’hésitez pas à demander des explications sur chaque terme utilisé.
Contactez plusieurs établissements bancaires dès la signature du compromis, sans attendre les derniers jours du délai prévu. Cette anticipation vous permet d’identifier rapidement d’éventuels problèmes de financement et de chercher des solutions alternatives : courtier en crédit immobilier, prêts aidés, révision de votre plan de financement.
Conservez soigneusement tous les documents relatifs à vos démarches bancaires. Créez un dossier dédié, physique ou numérique, contenant les copies de toutes vos demandes, les réponses reçues et les échanges avec les conseillers bancaires. Cette documentation constituera votre preuve de bonne foi en cas de contestation.
Privilégiez également le recours à un notaire pour la rédaction et la conservation du compromis de vente plutôt qu’un agent immobilier seul. Le notaire, officier public, offre des garanties supplémentaires quant à l’équité des clauses et à la sécurisation des fonds versés en séquestre.
Protégez efficacement votre investissement immobilier
La perte d’un acompte suite à un refus de crédit immobilier n’est pas une fatalité. La législation française offre une protection solide aux acquéreurs qui ont correctement anticipé cette éventualité en incluant une condition suspensive précise dans leur compromis de vente. Votre diligence dans les démarches bancaires et la conservation des justificatifs constituent les clés d’une récupération sans encombre de votre dépôt de garantie.
En cas de difficulté, n’hésitez pas à solliciter l’accompagnement de professionnels : notaire, avocat spécialisé en droit immobilier ou association de défense des consommateurs. Ces experts sauront vous guider dans vos démarches et faire respecter vos droits face à des interlocuteurs parfois réticents. L’important reste de réagir rapidement et de ne jamais abandonner face à un refus de restitution injustifié.